
Koran Satu, Opini — Dalam menjalankan sebuah perusahaan, insting dan perkiraan saja tidak akan cukup untuk bertahan di tengah persaingan. Manajemen membutuhkan “kompas” berupa informasi yang memotret kondisi operasional secara riil, agar setiap rencana dan keputusan yang dieksekusi dapat dipertanggungjawabkan dengan matang. Di sinilah akuntansi manajemen mengambil peran vital. Ia bukan sekadar catatan transaksi keuangan historis yang kaku, melainkan fondasi utama bagi eksekutif untuk menakhodai perusahaan sehari-hari.
Berbeda dengan akuntansi keuangan yang menjadi “etalase” bagi pihak eksternal seperti investor dan kreditor, akuntansi manajemen dirancang khusus untuk “dapur” internal perusahaan. Informasinya jauh lebih rinci, fleksibel formatnya, dan berorientasi ke depan. Data ini digunakan untuk membaca rekam jejak masa lalu sekaligus memetakan langkah strategis ke depan—mulai dari perencanaan produksi, pengarahan operasional, pengambilan keputusan krusial, hingga pengendalian mutu dan biaya.
Ujian Nyata: Merespons Fluktuasi Harga Pangan Global
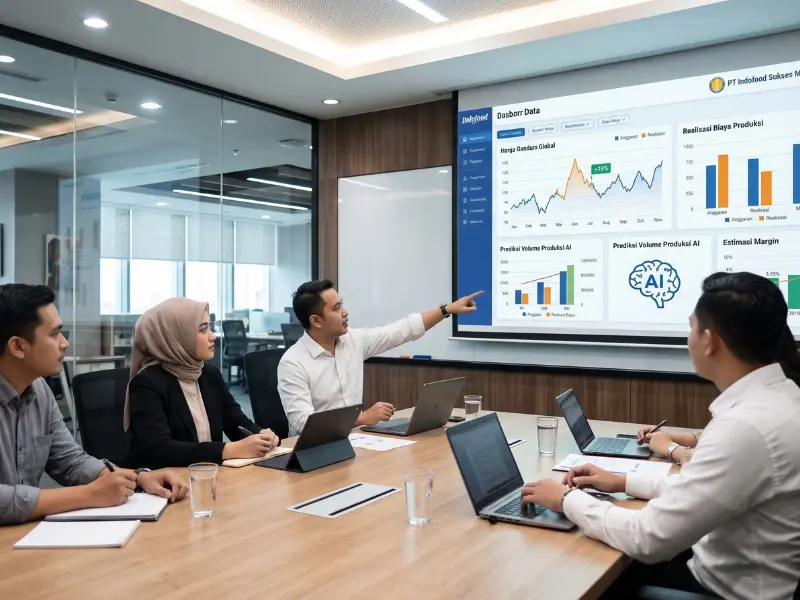
Peran krusial dari akuntansi manajemen ini sangat terasa pada perusahaan manufaktur berskala masif seperti PT Indofood Sukses Makmur Tbk. Mari ambil contoh kasus nyata yang kerap menghantam industri Fast-Moving Consumer Goods (FMCG): gejolak harga komoditas global. Ketika terjadi krisis rantai pasok atau isu geopolitik yang memicu lonjakan harga gandum dunia hingga 15–20%, manajemen tentu tidak bisa bereaksi spontan atau memangkas biaya secara acak.
Melalui data akuntansi manajemen yang solid, perusahaan dapat membedah secara presisi sejauh mana lonjakan bahan baku tersebut akan menggerus margin laba. Dari angka-angka tersebut, manajemen dapat melakukan simulasi keputusan strategis: apakah mereka harus menyerap biaya ekstra tersebut, mengalihkan pasokan ke negara pemasok alternatif, menaikkan harga jual di tingkat konsumen, atau mengambil opsi penyesuaian ukuran kemasan (shrinkflation). Semua langkah mitigasi ini ditimbang berdasarkan kalkulasi data yang konkret, bukan sekadar kepanikan sesaat.
Begitu strategi dijalankan, fungsi pengendalian langsung bekerja bak sistem radar. Realisasi biaya di lantai produksi akan terus disandingkan dengan anggaran awal. Jika ditemukan pembengkakan biaya, sistem membantu menelusuri akar masalahnya. Manajemen bisa langsung mengetahui apakah kerugian tersebut murni karena faktor eksternal (harga bahan baku), atau justru ada inefisiensi dan pemborosan di lini produksi. Intervensi yang dilakukan pun menjadi sangat presisi dan tepat sasaran.
Dari Predictive Analytics Hingga Ancaman Garbage In, Garbage Out
Kebutuhan untuk menyaring data operasional dari puluhan pabrik dan ribuan Stock Keeping Unit (SKU) membuat akuntansi manajemen tidak lagi relevan jika hanya mengandalkan pencatatan manual atau digitalisasi dasar. Praktik modern kini telah mengadopsi Artificial Intelligence (AI) dan predictive analytics. Teknologi ini tidak hanya mencatat transaksi, tetapi mampu memprediksi tren masa depan. Misalnya, algoritma AI dapat menganalisis pola penjualan historis yang dikombinasikan dengan sentimen pasar saat ini untuk merekomendasikan volume produksi yang paling optimal. Hal ini secara drastis menekan risiko kelebihan pasokan (overstock) yang membebani biaya gudang.
Namun, secanggih apa pun teknologi yang disematkan, sistem ini tetap memiliki titik lemah kritis yang berasal dari faktor manusia. Ancaman terbesarnya adalah garbage in, garbage out (GIGO). Jika staf di lapangan tidak disiplin atau keliru dalam memasukkan data awal—seperti salah mencatat jumlah bahan baku yang rusak—maka analisis AI terbaik sekalipun akan menghasilkan rekomendasi keputusan yang menyesatkan. Selain itu, ada tantangan kultural berupa resistensi dari karyawan yang sudah terbiasa dengan cara lama (legacy system) saat perusahaan mencoba mengimplementasikan perangkat lunak baru yang lebih transparan.
Pada akhirnya, informasi akuntansi manajemen adalah urat nadi dari tata kelola perusahaan yang sehat. Ia adalah bahasa bisnis yang menerjemahkan dinamika lapangan menjadi rencana yang realistis, keputusan yang terukur, dan pengawasan yang ketat. Di era bisnis yang bergerak serba cepat, akurasi informasi dan kesiapan sumber daya manusianyalah yang akan membedakan mana perusahaan yang sekadar bertahan, dan mana yang terus bertumbuh merajai pasar.
Penulis adalah, Ary Rahmat Fauzi, Dwinanda Marsya Tealova, Nabila Sifa Aulia, Putu Modisya Mahasiswa Universitas Pamulang, Program Studi Manajemen.
Komentar