
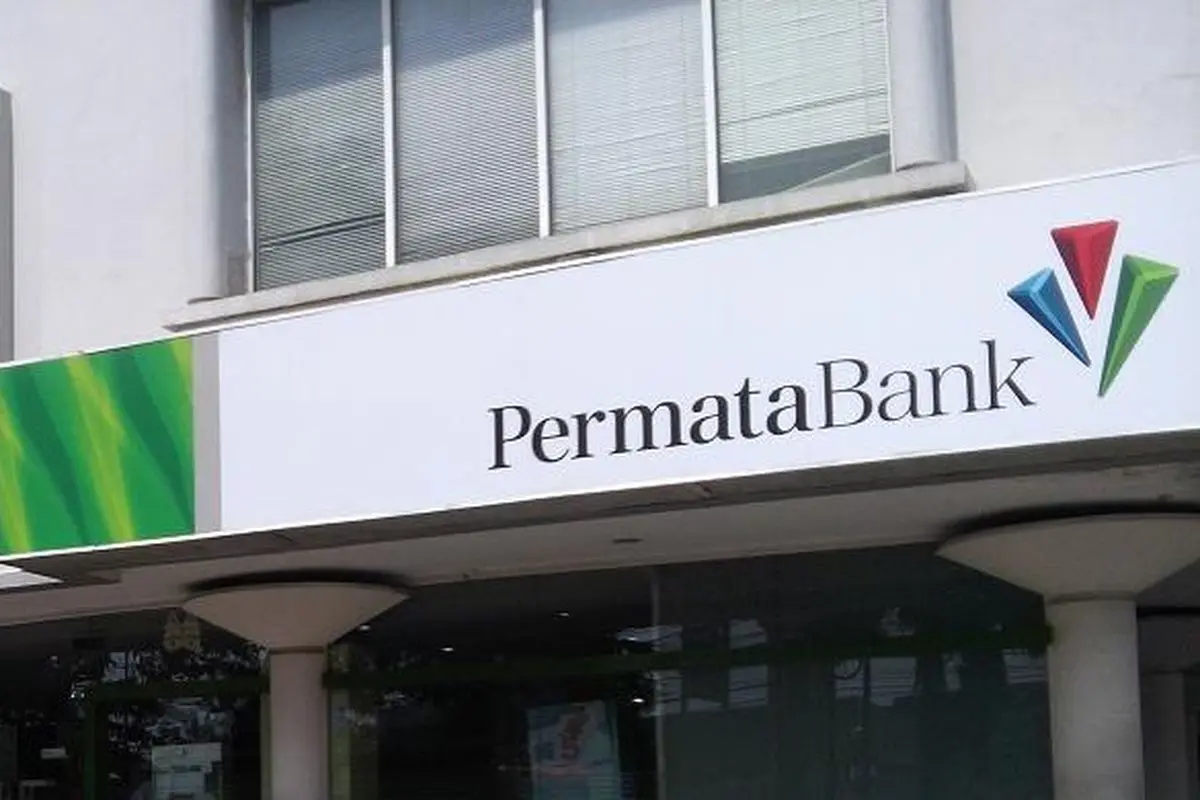
Koransatu, Jakarta — PT Bank Permata Tbk (BNLI) terus mencatatkan pertumbuhan finansial yang positif di tengah dinamika industri perbankan nasional.
Pada semester I 2026, perseroan berhasil mengantongi laba bersih senilai Rp1,72 triliun atau tumbuh 4,5 persen secara tahunan (year-on-year).
Kinerja impresif ini ditopang oleh ekspansi penyaluran kredit yang naik 5,3 persen hingga menyentuh angka Rp171,2 triliun.
Meski demikian, capaian positif tersebut tidak lantas menghapus berbagai perhatian publik terhadap tata kelola perusahaan. Selain menanggung liabilitas raksasa, bank ini harus membuktikan ketahanan sistem keamanannya di tengah rekam jejak kasus hukum masa lalu, sengketa kredit, hingga ancaman kejahatan siber.
Total Liabilitas Rp222,4 Triliun dan Ketahanan Modal Perseroan
Berdasarkan laporan keuangan per akhir 2025, total liabilitas atau kewajiban bayar Bank Permata tercatat membengkak menjadi Rp222,49 triliun dari posisi Rp216,46 triliun pada 2024.
Sementara itu, total aset perseroan mencapai Rp268,34 triliun dengan ekuitas sebesar Rp45,84 triliun.
Besarnya nilai liabilitas tersebut tidak serta-merta mengindikasikan risiko kebangkrutan. Dalam struktur perbankan, mayoritas kewajiban tersebut bersumber dari Dana Pihak Ketiga (DPK) yang terhimpun dari masyarakat.
Ketahanan finansial perseroan justru tergolong sangat aman. Bank Permata mencatatkan Rasio Kecukupan Modal (Capital Adequacy Ratio/CAR) hingga 33 persen pada semester I 2026, jauh di atas batas minimum regulator.
Selain itu, Liquidity Coverage Ratio (LCR) mencapai 333,4 persen dan Net Stable Funding Ratio (NSFR) berada di level 124 persen.
Sepanjang tahun buku 2025 lalu, Bank Permata juga membukukan laba bersih Rp3,6 triliun, tumbuh tipis dari capaian 2024 senilai Rp3,57 triliun. Rasio kredit bermasalah (Non-Performing Loan/NPL) bruto terjaga di angka 2,1 persen.
Dari perolehan laba 2025 tersebut, perseroan menetapkan pembagian dividen sebesar Rp1,266 triliun atau Rp35 per lembar saham.
Uji Keamanan Rekening dan Evaluasi Sistem Internal
Di luar perolehan angka keuangan, aspek keamanan dana nasabah tetap menjadi perhatian serius. Pada Juli 2025, Bank Permata melaporkan adanya indikasi percobaan kecurangan (fraud attempt) pada Rekening Dana Nasabah (RDN) RHB Sekuritas kepada Otoritas Jasa Keuangan (OJK).
Modus operandi tersebut melibatkan transaksi debit ilegal dari beberapa RDN ke rekening penampung atas nama PT Beatrix Battery Indonesia sebelum dialihkan melalui fitur Permata e-Business.
Pihak bank dengan cepat membekukan rekening terkait dan menghentikan sementara layanan RDN RHB Sekuritas guna kepentingan investigasi.
Merespons peristiwa itu, OJK bersama perbankan memperketat aturan operasional RDN pada September 2025, termasuk membatasi akses transaksi pada hari libur.
Ancaman terhadap keamanan dana masyarakat juga memiliki riwayat panjang. Pada 2010, dua mantan karyawan Bank Permata Cabang Tasikmalaya terbukti menggelembungkan kerugian nasabah hingga Rp2,5 miliar melalui tindak penggelapan internal.
Kasus hukum lain yang sempat menyita perhatian publik adalah skandal kredit fiktif PT Megah Jaya Prima Lestari senilai Rp1,2 triliun yang melibatkan oknum pejabat wholesale banking dan mantan direksi perseroan.
Selain itu, nama Bank Permata pernah terseret dalam pusaran sengketa hak tagih (cessie) Bank Bali yang melibatkan Djoko Tjandra terkait penempatan dana escrow account senilai Rp546 miliar, serta sengketa perdata fasilitas KPR senilai Rp6,7 miliar di Pengadilan Negeri Makassar pada 2025.
Jajaran Pengurus Baru dan Komitmen Manajemen
Memasuki periode kepengurusan 2026–2029 hasil RUPST 7 April 2026, pemegang saham memercayakan posisi Direktur Utama kepada Meliza M. Rusli.
Struktur dewan komisaris dipimpin oleh Chartsiri Sophonpanich selaku Komisaris Utama, didampingi jajaran komisaris independen seperti Haryanto Sahari, Goei Siauw Hong, Yap Tjay Soen, dan Riswinandi.
Manajemen baru menegaskan komitmennya untuk memisahkan rekam jejak masa lalu dengan strategi pertumbuhan masa depan. Direktur Utama Bank Permata, Meliza M. Rusli, menyatakan bahwa rasio Loan to Deposit Ratio (LDR) yang terjaga di level 90,3 persen serta rasio dana murah (CASA) sebesar 57,9 persen menjadi bukti nyata tingginya kepercayaan nasabah.
Kini, tantangan terbesar bagi manajemen Bank Permata adalah membuktikan bahwa pertumbuhan profitabilitas yang tinggi dapat berjalan selaras dengan peningkatan keamanan siber, transparansi tata kelola, dan perlindungan konsumen secara berkelanjutan.
Komentar