
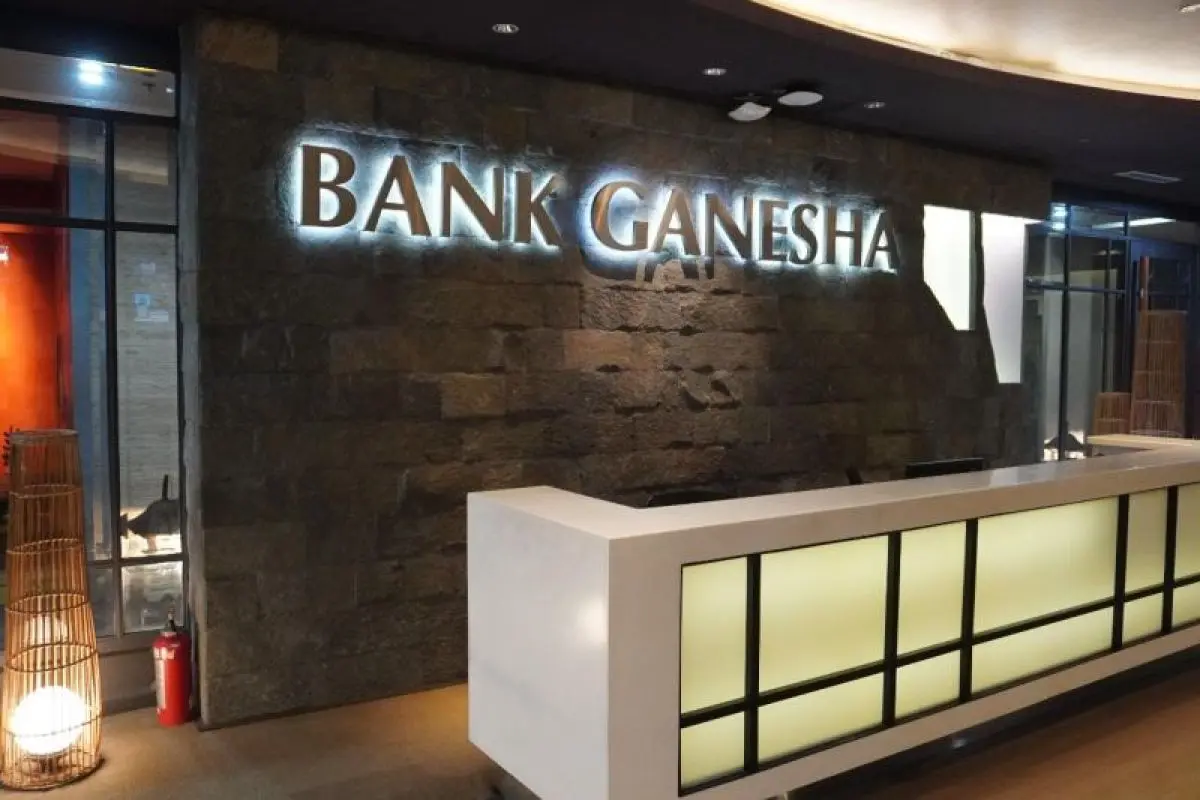
Koransatu, Jakarta — Penilaian terhadap kesehatan sebuah institusi perbankan menuntut objektivitas tinggi dalam membedah data, mulai dari aspek kredit bermasalah, kewajiban keuangan, efektivitas pengawasan regulator, hingga kejelasan mekanisme penanganan pengaduan nasabah. Dinamika tersebut kini tengah dihadapi oleh PT Bank Ganesha Tbk (BGTG), bank swasta nasional yang aktif memperluas penetrasi layanan digitalnya melalui aplikasi NEW BANGGA.
Di balik langkah ekspansi bisnis tersebut, sorotan publik kerap mengarah pada kualitas portofolio pinjaman serta aspek perlindungan konsumen.
Berdasarkan laporan keuangan tahunan 2025, Bank Ganesha mencatat total kredit bermasalah (non-performing loan / NPL) dalam beberapa kategori kolektibilitas, di mana pinjaman kurang lancar mencapai Rp3,539 miliar, kategori diragukan Rp9,031 miliar, dan kategori macet menyentuh angka Rp68,835 miliar.
Jika diakumulasikan, total kredit macet dalam tiga kategori tersebut mencapai Rp81,405 miliar, di luar pos kredit dalam perhatian khusus yang tercatat sebesar Rp128,937 miliar.
Kendati demikian, manajemen mencatatkan pertumbuhan penyaluran kredit sebesar 15,87 persen secara tahunan (yoy) dengan rasio NPL gross yang terjaga di level 1,40 persen pada penutupan tahun 2025.
Laba Tumbuh Positif dan Klarifikasi Isu Pengawasan OJK
Dari sisi profitabilitas, kinerja keuangan Bank Ganesha justru menunjukkan tren kenaikan yang signifikan. Sepanjang tahun 2025, perseroan membukukan laba bersih sebesar Rp227,09 miliar, meningkat dibandingkan perolehan tahun sebelumnya yang tercatat senilai Rp201,71 miliar.
Total aset perusahaan turut terkerek naik hingga menyentuh kisaran Rp11,34 triliun, dengan rasio NPL gross tahun 2024 berada di posisi 1,16 persen.
Data tersebut menegaskan bahwa secara fundamental, bank tidak sedang berada dalam posisi merugi. Namun, para pengamat perbankan mengingatkan agar perolehan laba besar tetap diimbangi dengan kehati-hatian dalam pencadangan risiko serta manajemen likuiditas yang ketat.
Sementara itu, terkait isu adanya sanksi atau teguran khusus dari Otoritas Jasa Keuangan (OJK) mengenai kredit macet maupun kerugian operasional, hasil penelusuran menunjukkan belum ditemukannya dokumen resmi atau keputusan regulator yang memuat sanksi spesifik terhadap Bank Ganesha.
Publik diimbau agar tidak langsung menelan mentah-mentah klaim tanpa adanya nomor keputusan dan rilis resmi dari otoritas berwenang.
Tegaskan Pentingnya Bukti Sahih Terkait Isu Dana Nasabah
Isu sensitif mengenai dugaan kehilangan dana nasabah atau kendala transaksi yang sempat bergulir di ruang publik juga menuntut verifikasi ketat. Hingga saat ini, belum ada bukti sahih ataupun laporan meluas yang membuktikan adanya kegagalan sistemik dalam pengamanan dana deposan di Bank Ganesha.
Sebagai bentuk transparansi, manajemen telah menyediakan berbagai kanal resmi bagi nasabah yang ingin menyampaikan aduan, mulai dari layanan Call Ganesha di nomor 1500169, saluran digital, kantor cabang terdekat, hingga surat elektronik melalui customercare@bankganesha.co.id.
Apabila penyelesaian internal belum memuaskan, nasabah tetap memiliki hak konstitusional untuk meneruskan aduan melalui kontak resmi OJK di nomor 157.
Sebagai emiten terbuka, kepatuhan terhadap prinsip tata kelola perusahaan yang baik (good corporate governance) menjadi kunci utama bagi Bank Ganesha dalam merawat kepercayaan para pemegang saham dan nasabah di tengah ketatnya kompetisi industri keuangan nasional.
Sesuai dengan kode etik jurnalistik dan asas praduga tak bersalah, media ini tetap membuka ruang hak jawab, klarifikasi, maupun tanggapan resmi dari pihak manajemen PT Bank Ganesha Tbk maupun OJK guna menjaga ke berimbangan informasi bagi publik.
Komentar