



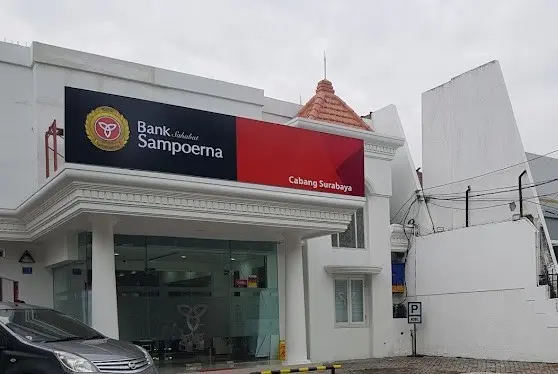
Koransatu, Jakarta — Di balik gemerlap industri perbankan yang sepenuhnya menyandarkan eksistensinya pada kepercayaan masyarakat, PT Bank Sahabat Sampoerna kini dihadapkan pada serangkaian catatan kritis yang menuntut perhatian serius.
Bank yang berada di bawah naungan korporasi besar Sampoerna Group ini tidak hanya bergulat dengan tekanan profitabilitas dan rasio kredit bermasalah, tetapi juga harus menghadapi riwayat pengaduan nasabah ke Otoritas Jasa Keuangan (OJK) serta sejumlah catatan perkara hukum.
Berbagai persoalan tersebut memunculkan diskursus publik mengenai sejauh mana efektivitas pengelolaan risiko, prinsip kehati-hatian (*prudent banking*), serta komitmen perlindungan konsumen yang dijalankan oleh jajaran manajemen.
Profitabilitas Tertekan: Laba Anjlok Tajam dan Pendapatan Bunga Menyusut
Berdasarkan lembar laporan keuangan perseroan, kinerja keuangan Bank Sahabat Sampoerna dalam dua tahun terakhir menunjukkan tren tekanan yang cukup signifikan.
Sepanjang tahun buku 2024, bank ini membukukan laba bersih sekitar Rp15,04 miliar, yang mana angka tersebut anjlok hingga 75,75 persen jika dibandingkan pencapaian tahun 2023 yang menyentuh Rp62,01 miliar.
Tekanan terhadap profitabilitas tersebut berlanjut pada 2025. Bank Sahabat Sampoerna kembali mencatatkan laba bersih sebesar Rp13,95 miliar, atau terkoreksi sekitar 7,22 persen dari tahun sebelumnya.
Penyusutan laba ini tidak dapat dilepaskan dari merosotnya kinerja intermediasi perbankan. Sepanjang 2025, total pendapatan bunga tercatat turun 13,04 persen menjadi Rp1,52 triliun dari sebelumnya Rp1,75 triliun pada 2024.
Pendapatan bunga bersih (net interest income) pun ikut terpangkas dari Rp828,60 miliar menjadi Rp671,86 miliar. Di sisi lain, lonjakan biaya penurunan nilai aset keuangan (impairment) pada 2024 yang menembus angka Rp281,08 miliar turut menjadi faktor penekan utama terhadap perolehan laba bersih perusahaan.
Dinamika Kualitas Kredit dan Beban Liabilitas Perbankan
Selain profitabilitas, tantangan besar turut membayangi kualitas aset penyaluran kredit bank. Berdasarkan laporan keuangan publikasi kuartal IV 2025, rasio kredit bermasalah atau Non-Performing Loan (NPL) gross Bank Sahabat Sampoerna tercatat berada di level 3,79 persen dengan NPL net sebesar 2,28 persen.
Meskipun Direktur Keuangan dan Perencanaan Bisnis Bank Sahabat Sampoerna, Henky Suryaputra, sempat menyebutkan bahwa NPL gross pada akhir Maret 2026 berhasil membaik di posisi 4,51 persen (dibandingkan periode Maret 2025 yang sebesar 4,81 persen), rasio NPL net justru mengalami sedikit kenaikan menjadi 2,70 persen.
Manajemen sendiri mengakui adanya tekanan pada portofolio kredit UMKM yang diakibatkan oleh pelemahan daya beli masyarakat serta dinamika makroekonomi, sehingga mitigasi risiko dan sistem peringatan dini terus diperketat.
Dari sisi struktur permodalan dan kewajiban, total liabilitas perseroan per 31 Desember 2025 tercatat mencapai Rp14,90 triliun di tengah total aset sebesar Rp18,17 triliun. Sebagian besar liabilitas tersebut didominasi oleh penghimpunan dana pihak ketiga (DPP) berupa simpanan deposito yang mencapai Rp10,39 triliun, liabilitas kepada bank lain Rp651,65 miliar, serta pinjaman yang diterima senilai Rp428,09 miliar, berbanding dengan total penyaluran kredit yang berada di kisaran Rp11,38 triliun. Komposisi ini menuntut kehati-hatian ekstra bagi manajemen dalam menjaga likuiditas serta menjamin keamanan dana masyarakat.
Sengkarut Pengaduan Nasabah ke OJK dan Catatan Perkara Hukum
Aspek yang tidak kalah krusial dan mendapat sorotan tajam dari publik berkaitan dengan perlindungan konsumen serta penanganan sengketa hukum. Sejumlah kasus pengaduan nasabah sempat mencuat ke permukaan, salah satunya aksi sejumlah nasabah di Medan yang mendatangi kantor OJK pada Juni 2021 silam untuk menuntut penyelesaian atas dugaan kerugian miliaran rupiah serta sengketa agunan sertifikat hak milik. Perkara tersebut bahkan sempat menyeret keterlibatan oknum pegawai internal yang telah dijatuhi vonis hukum oleh pengadilan.
Selain persoalan pengaduan tersebut, Laporan Tahunan 2024 Bank Sahabat Sampoerna juga mencatat sejumlah perkara perdata maupun pidana yang melibatkan pihak ketiga dan debitur—mulai dari sengketa korporasi hingga laporan di kepolisian—meski pihak bank menegaskan bahwa perkara-perkara tersebut tidak memberikan dampak material secara finansial terhadap kelangsungan usaha perusahaan.
Urgensi Transparansi dan Pengawasan Otoritas
Berbagai catatan mengenai fluktuasi laba, rasio kredit bermasalah, hingga riwayat sengketa hukum menempatkan peran pengawasan Otoritas Jasa Keuangan (OJK) pada posisi yang sangat strategis.
Publik menuntut transparansi agar regulator memastikan bahwa prinsip kehati-hatian dan standar tata kelola perusahaan yang baik (Good Corporate Governance) diterapkan secara konsisten tanpa kompromi.
Hingga penelusuran informasi terkini, belum terdapat dokumen resmi yang mengonfirmasi adanya sanksi administratif atau teguran keras dari OJK terhadap Bank Sahabat Sampoerna terkait persoalan-persoalan di atas.
Kendati demikian, masyarakat dan para nasabah tetap berhak memperoleh kepastian bahwa setiap aduan dan sengketa konsumen ditindaklanjuti secara adil, transparan, dan profesional.
Pada akhirnya, keberhasilan institusi perbankan tidak hanya diukur dari angka pertumbuhan aset atau luasnya jaringan kemitraan digital, melainkan dari seberapa tangguh bank tersebut menjaga kepercayaan publik melalui keadilan, keterbukaan, dan tanggung jawab penuh dalam menyelesaikan setiap permasalahan yang ada.
Sesuai dengan kode etik jurnalistik dan asas praduga tak bersalah, media ini terus membuka ruang seluas-luasnya bagi hak jawab, klarifikasi, maupun tanggapan resmi dari manajemen PT Bank Sahabat Sampoerna guna menjaga objektivitas dan keberimbangan informasi publik.
Komentar