



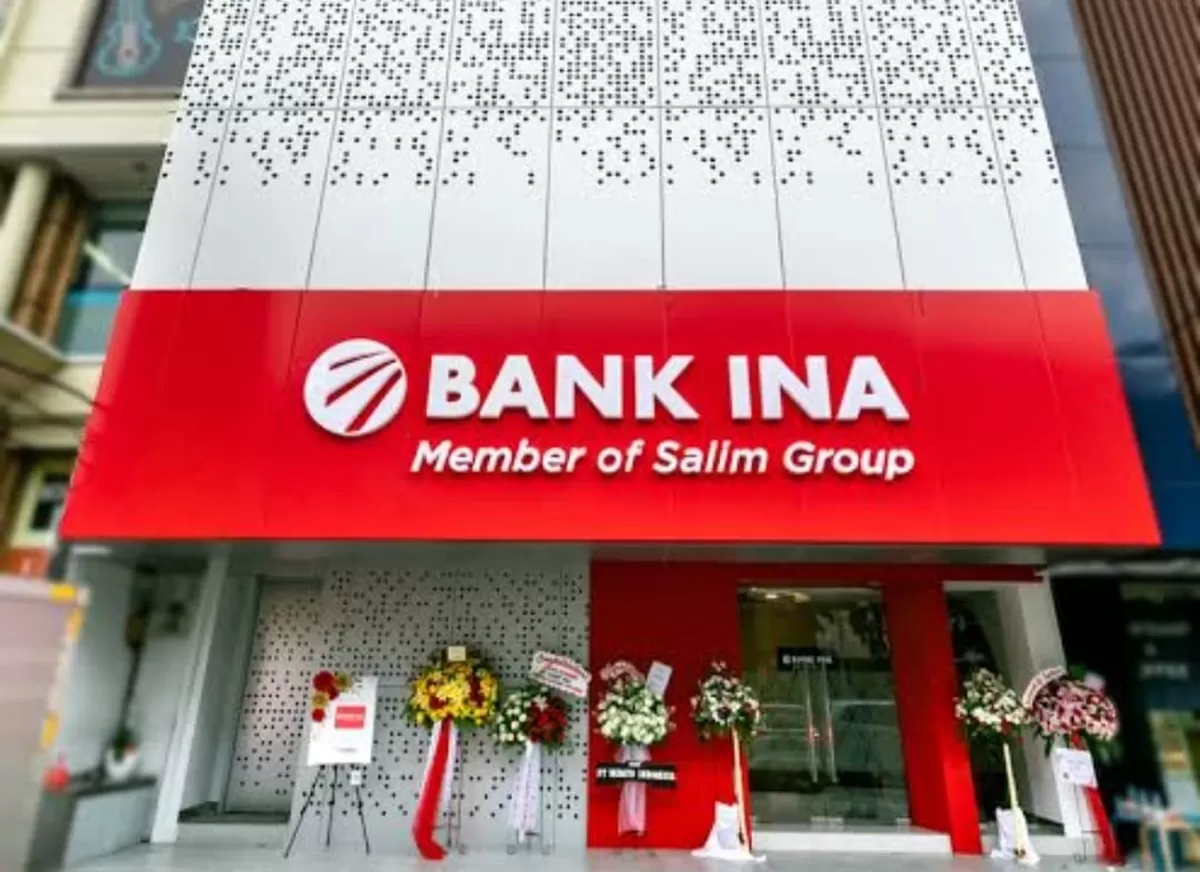
Koransatu, Jakarta — Kinerja keuangan PT Bank Ina Perdana Tbk (Bank INA) mendadak berada di bawah sorotan tajam publik setelah emiten perbankan bersandi saham BINA ini membukukan kerugian bersih sebesar Rp369,02 miliar sepanjang tahun 2025.
Angka merah tersebut berbalik drastis dibandingkan pencapaian tahun sebelumnya, di mana perseroan masih mencatatkan laba bersih senilai Rp81,85 miliar.
Tekanan finansial ini kian memantik perhatian di tengah dinamika kenaikan kredit bermasalah, lonjakan beban operasional yang ugal-ugalan, serta eskalasi kewajiban bank terhadap simpanan dana masyarakat.
Sejumlah indikator fundamental tersebut menuntut audit dan penilaian yang proporsional untuk memastikan kemampuan bank dalam menjaga likuiditas serta merawat kepercayaan publik.
Rugi Bersih Rp369 Miliar dan Lonjakan Beban Operasional
Berdasarkan laporan keuangan tahun buku 2025 yang dipublikasikan, pendapatan bunga bersih Bank INA tercatat mengalami koreksi tajam sebesar 21,4 persen menjadi Rp560,27 miliar, turun dari perolehan Rp713,06 miliar pada 2024.
Ironisnya, di tengah penurunan pendapatan tersebut, beban operasional lainnya justru melonjak drastis hingga 82,9 persen menyentuh angka Rp1,2 triliun, dari sebelumnya Rp653,68 miliar.
Lonjakan beban yang tak seimbang ini menjadi pemicu utama ambruknya profitabilitas perseroan, di mana ekspansi pendapatan operasional yang ada belum mampu menutupi tingginya biaya yang harus ditanggung bank.
Dari sisi neraca keuangan, total aset Bank INA per 31 Desember 2025 tercatat tumbuh 28,1 persen menjadi Rp31,3 triliun.
Namun, pertumbuhan aset tersebut dibarengi dengan kenaikan total liabilitas sebesar 34,4 persen menjadi Rp27,99 triliun, sementara posisi ekuitas perseroan justru terkoreksi 8,4 persen ke angka Rp3,31 triliun.
Dinamika Kualitas Kredit dan Catatan Pengaduan Nasabah
Kendati simpanan nasabah tercatat meningkat 35,4 persen menjadi Rp27,26 triliun yang menunjukkan struktur penghimpunan dana pihak ketiga secara umum masih berjalan tekanan terhadap kualitas aset tetap menjadi titik krusial.
Rasio kredit bermasalah atau non-performing loan (NPL) gross Bank INA tercatat berada di level 3,13 persen pada Maret 2026, setelah sebelumnya sempat menyentuh angka 4,46 persen pada akhir 2024.
Meskipun rasio NPL menunjukkan tren perbaikan, portofolio kredit macet serta kebutuhan pembentukan cadangan kerugian penurunan nilai (CKPN) tetap menuntut penjelasan transparan dari manajemen mengenai efektivitas penagihan dan strategi restrukturisasi kredit.
Di sisi lain, transparansi penanganan layanan konsumen turut menjadi sorotan. Sepanjang 2025, Bank INA mencatat 4.315 total pengaduan nasabah, di mana 4.260 laporan (sekitar 99 persen) telah diselesaikan, sementara 55 aduan masih dalam proses.
Sebagian besar keluhan didominasi oleh kendala perbankan elektronik (2.453 laporan), sistem pembayaran, kartu ATM/debit, hingga layanan tabungan.
Manajemen menegaskan bahwa volume pengaduan tersebut merupakan bagian dari operasional harian dan tidak serta-merta mencerminkan protes massal atau kegagalan bayar likuiditas.
Urgensi Pengawasan Regulator dan Evaluasi Menyeluruh
Hingga laporan ini disusun, belum ditemukan dokumen resmi atau catatan sanksi spesifik dari Otoritas Jasa Keuangan (OJK) yang berkaitan langsung dengan kerugian bersih maupun lonjakan NPL Bank INA.
Kendati demikian, publik dan para pemangku kepentingan mendesak agar OJK tetap memperketat fungsi pengawasan terhadap disiplin manajemen risiko, kecukupan modal, serta pemenuhan hak-hak konsumen.
Bagi masyarakat yang menghadapi kendala transaksi atau membutuhkan kejelasan layanan, Bank INA menyediakan saluran resmi penanganan pengaduan. Apabila penyelesaian internal belum memuaskan, nasabah berhak meneruskan aduan melalui layanan resmi OJK di nomor 157 atau portal perlindungan konsumen terkait.
Sesuai dengan kode etik jurnalistik dan asas praduga tak bersalah, media ini tetap membuka ruang hak jawab, klarifikasi, maupun tanggapan resmi dari pihak manajemen PT Bank Ina Perdana Tbk serta OJK guna menjaga keberimbangan informasi publik.
Komentar